Domain temperierflüssigkeit.de kaufen?
Wir ziehen mit dem Projekt
temperierflüssigkeit.de um.
Sind Sie am Kauf der Domain
temperierflüssigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain temperierflüssigkeit.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
MAUK Heizöl-, Dieselpumpe 12VMauk Heizöl-, Dieselpumpe 12V Selbstansaugend Keine Vakuum-Erzeugung um Wassersäulen hoch zu saugen! Inkl. 2 m Ansaugschlauch Inkl. 4 m Ablaufschlauch Gerät ist CE-konform Sehr gut geeignet für KFZ-Werkstätten, Autoverwerter und landwirtschaftliche BetriebeHinweise Beim erstmaligen Einsatz sollte der Ansaugschlauch mit Wasser/Diesel/Heizöl gefüllt werden. Empfehlung: Damit die Wassersäule nicht wieder abläuft, sollte am Ende des Ansaugschlauchs ein Rückschlagventil montiert werden. Dies verhindert das Ablaufen der Flüssigkeit aus der Ansaugleitung.139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PRESSOL Flügelzellenpumpe für Heizöl / Diesel, selbstansaugend, mit integriertem Bypass, für Heizöl / DieselFlügelzellenpumpe für Heizöl / Diesel, selbstansaugend, mit integriertem Bypass, für Heizöl / Diesel. Anlieferung = teilzerlegt. Ausführung Pumpe = elektrische Behälterpumpe. Für Medien = Dieselkraftstoff und Heizöl. Pumpenmaterial = AlSi12. Antriebswellenmaterial = Grauguss. Fördermenge = 60 l/min. Nennweite Schlauch = DN 19. Spannung = 230 V. Leistung = 0.6 kW. Gewicht = 19 kg. Abgabeschlauch-Länge = 4000 mm. Farbe = schwarz. Produkttyp = Fasspumpen elektrisch. Zolltarifnummer = 84131100. Herkunftsland = CZE. Bruttogewicht = 19.74 kg. Gewicht = 19 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für Heizöl und Dieselkraftstoffe. Elektrische Flügelzellenpumpe mit integriertem Bypass - für Dauerbetrieb geeignet. Automatisches Zapfventil mit Bauartzulassung. Selbstansaugende Flügelzellenpumpe mit integriertem Bypass. Für Dauerbetrieb geeignet. Für Heizöl und Dieselkraftstoffe. Ideal für Tanks / Tankanlagen etc. Lieferumfang: Ein- und Ausschalter. Heberschutz nach WHG (Wasserhaushaltsgesetz), ständig wirksam. Auf Grundplatte zur Wand- und Tankmontage vormontiert. Automatik-Zapfventil mit Bauartzulassung und Drehgelenk. Durchlaufzähler dreistellig. Diesel-Wechselfilter, 30 µm. Abgabeschlauch, 4 m, DN 19, G 1'' a, G 1'' i. Fußventil mit Saugkorb. Ausstattung: Beleuchteter Ein- und Ausschalter Motor mit Thermoschutzschalter, selbstrücksetzend Heberschutz nach WHG (Wasserhaushaltsgesetz), ständig wirksam Bitte beachten : Bei unklarer Medieneignung bitte vorab die Beständigkeit der Pumpe anfragen.903,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Was sind außerordentliche Erträge Beispiele?
Was sind außerordentliche Erträge Beispiele? Außerordentliche Erträge sind Einnahmen, die nicht regelmäßig im normalen Geschäftsbetrieb eines Unternehmens anfallen. Beispiele für außerordentliche Erträge könnten Gewinne aus dem Verkauf von Anlagevermögen, Versicherungsentschädigungen nach Naturkatastrophen oder Einnahmen aus Rechtsstreitigkeiten sein. Diese Erträge sind in der Regel nicht vorhersehbar und können das finanzielle Ergebnis eines Unternehmens positiv beeinflussen. Es ist wichtig, außerordentliche Erträge von den normalen betrieblichen Erträgen zu unterscheiden, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Volkswagen / Audi G12evo Kühlflüssigkeit Fertigmischung Kühlmittel 1 Liter FrostSchützt Ihren Kühler vor Vereisung und sorgt für einen reibungslosen Winterbetrieb Ihres Fahrzeugs.Original Kühlflüssigkeit G12evo Fertigmischung 100% Volkswagen Original Teile® Frostschutz bis -35°C kann unverdünnt eingefüllt werden Inhalt: 1 Liter8,00 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
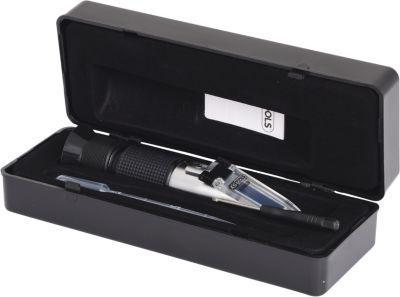
Refraktometer Kühlflüssigkeit / BatteriesäureDas KS-Tools Refraktometer ist ein unverzichtbares Werkzeug für präzise Messungen des Säuregehalts in Batterieflüssigkeiten und des Frostschutzgehalts in Kühl- und Scheibenwasser. Die Bi-Metall-Funktion gewährleistet zuverlässige Messwertkorrekturen, ideal für Werkstätten und Fahrzeugwartungen. Dank der robusten Aluminium-Ausführung und der automatischen Temperaturkompensation (ATC) liefert das Gerät auch bei niedrigen Temperaturen präzise Ergebnisse. Ein einstellbares Okular mit Gummi-Augenauflage sorgt für klare Ablesbarkeit. Geliefert wird es im praktischen Kunststoffetui inklusive Kalibrierschraubendreher und Pipette. Wichtige Details Technische Daten: * Gesamtlänge: 149 mm * Durchmesser: 40 mm * Gewicht: 630 g * Glasfläche: 40 x 13 mmMessbereiche: * Batteriesäure: Säuredichte 1,1 bis 1,4 kg/l * Kühlwasser Ethylene/Propylene: -5° bis -50° C * Scheibenwaschwasser: -10° bis -40° CAusstattung: * Einstellbares Okular * Automatische Temperaturkompensation (ATC) * MesswertkorrekturfunktionLieferumfang: * 4-teiliges Set * Kalibrierschraubendreher und Pipette * KunststoffetuiBesonderheiten: * Nachkalibrierung möglich * Hochwertige Aluminium-Ausführung69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
-
MAUK Heizöl-, Dieselpumpe 12VMauk Heizöl-, Dieselpumpe 12V Selbstansaugend Keine Vakuum-Erzeugung um Wassersäulen hoch zu saugen! Inkl. 2 m Ansaugschlauch Inkl. 4 m Ablaufschlauch Gerät ist CE-konform Sehr gut geeignet für KFZ-Werkstätten, Autoverwerter und landwirtschaftliche BetriebeHinweise Beim erstmaligen Einsatz sollte der Ansaugschlauch mit Wasser/Diesel/Heizöl gefüllt werden. Empfehlung: Damit die Wassersäule nicht wieder abläuft, sollte am Ende des Ansaugschlauchs ein Rückschlagventil montiert werden. Dies verhindert das Ablaufen der Flüssigkeit aus der Ansaugleitung.139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PRESSOL Flügelzellenpumpe für Heizöl / Diesel, selbstansaugend, mit integriertem Bypass, für Heizöl / DieselFlügelzellenpumpe für Heizöl / Diesel, selbstansaugend, mit integriertem Bypass, für Heizöl / Diesel. Anlieferung = teilzerlegt. Ausführung Pumpe = elektrische Behälterpumpe. Für Medien = Dieselkraftstoff und Heizöl. Pumpenmaterial = AlSi12. Antriebswellenmaterial = Grauguss. Fördermenge = 60 l/min. Nennweite Schlauch = DN 19. Spannung = 230 V. Leistung = 0.6 kW. Gewicht = 19 kg. Abgabeschlauch-Länge = 4000 mm. Farbe = schwarz. Produkttyp = Fasspumpen elektrisch. Zolltarifnummer = 84131100. Herkunftsland = CZE. Bruttogewicht = 19.74 kg. Gewicht = 19 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für Heizöl und Dieselkraftstoffe. Elektrische Flügelzellenpumpe mit integriertem Bypass - für Dauerbetrieb geeignet. Automatisches Zapfventil mit Bauartzulassung. Selbstansaugende Flügelzellenpumpe mit integriertem Bypass. Für Dauerbetrieb geeignet. Für Heizöl und Dieselkraftstoffe. Ideal für Tanks / Tankanlagen etc. Lieferumfang: Ein- und Ausschalter. Heberschutz nach WHG (Wasserhaushaltsgesetz), ständig wirksam. Auf Grundplatte zur Wand- und Tankmontage vormontiert. Automatik-Zapfventil mit Bauartzulassung und Drehgelenk. Durchlaufzähler dreistellig. Diesel-Wechselfilter, 30 µm. Abgabeschlauch, 4 m, DN 19, G 1'' a, G 1'' i. Fußventil mit Saugkorb. Ausstattung: Beleuchteter Ein- und Ausschalter Motor mit Thermoschutzschalter, selbstrücksetzend Heberschutz nach WHG (Wasserhaushaltsgesetz), ständig wirksam Bitte beachten : Bei unklarer Medieneignung bitte vorab die Beständigkeit der Pumpe anfragen.903,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
-
Was sind außerordentliche Erträge Beispiele?
Was sind außerordentliche Erträge Beispiele? Außerordentliche Erträge sind Einnahmen, die nicht regelmäßig im normalen Geschäftsbetrieb eines Unternehmens anfallen. Beispiele für außerordentliche Erträge könnten Gewinne aus dem Verkauf von Anlagevermögen, Versicherungsentschädigungen nach Naturkatastrophen oder Einnahmen aus Rechtsstreitigkeiten sein. Diese Erträge sind in der Regel nicht vorhersehbar und können das finanzielle Ergebnis eines Unternehmens positiv beeinflussen. Es ist wichtig, außerordentliche Erträge von den normalen betrieblichen Erträgen zu unterscheiden, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.